A kínai autóipari óriások Európában harcolnak egymással és a helyi gyártókkal
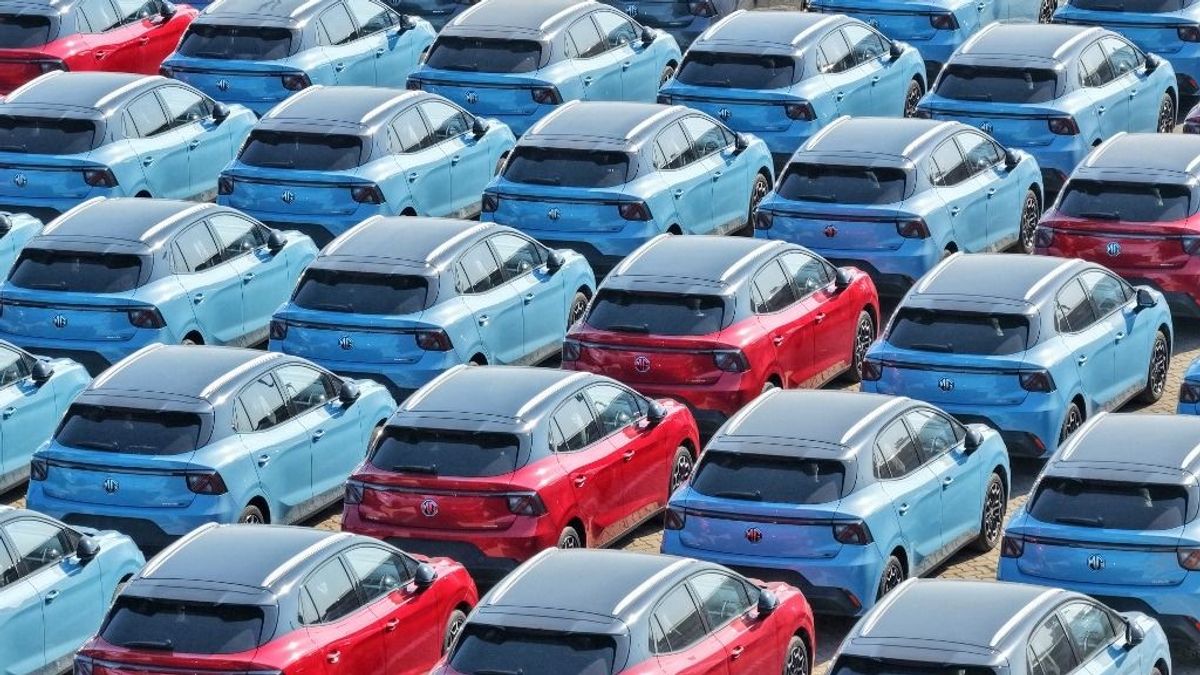
A kínai autóipar egyszerre éli egyik legnagyobb külföldi terjeszkedését és egyik legkeményebb válságát. A világ legnagyobb autópiacán gyengül a kereslet, az árháború és a túlkapacitás szorítja a gyártókat, miközben a kínai márkák exportja rekordokat dönt. Augusztusban az elektromos és plug-in hibrid autók hazai értékesítése 10,1 százalékkal csökkent, exportjuk 154,7 százalékkal nőtt. A BYD és a Geely augusztusban is exportrekordot ért el. A China Passenger Car Association szerint Kína járműexportja 2026-ban elérheti a 12 millió darabot.
A külföldi növekedés kényszer is: több mint száz márka versenyez, a kereslet nem tart lépést a korábbi kapacitásbővítéssel, az egymást követő árcsökkentések erodálják a jövedelmezőséget, a profitmarzs jelentősen romlott. Peking egyre nyíltabban támogatja az összeolvadásokat és átszervezéseket. A Toyota két kínai vegyesvállalatának, a FAW Toyotának és a GAC Toyotának a működését is racionalizálhatják, ami a kínai–külföldi vegyesvállalati modell új szakaszára utal. A BYD, a Geely és a Chery részesedése nőtt, a nyugati és japán gyártóké gyengült.
Európa felértékelődött a gyenge hazai kereslet és az amerikai kereskedelmi akadályok miatt. A kínai márkák ott is piacot szereznek, és ez közvetlenül érinti a Volkswagen, a Renault, a Stellantis és más európai gyártók üzleti modelljét. A Volkswagen szeptemberben súlyos profitfigyelmeztetést adott: 2026-os üzemi marzsára legfeljebb 1 százalékot vár a korábbi 4–5,5 százalék helyett, vagyis 100 euró árbevételből 1 euró maradna üzemi eredményként. A cég a kínai piac gyengeségét és a Porsche problémáit is említette. A kínai cégek egyre inkább helyi európai gyártásban gondolkodnak. Az Egyesült Államok személyautópiaca a kereskedelmi korlátozások és a nemzetbiztonsági intézkedések miatt lényegében elzárt, a technológia azonban megjelenhet: a CATL magasabb, „tall” akkumulátorokat fejleszt az amerikai kisteherautókra és pickupokra.
Folytasd az appban — szavazz és szólj hozzá ➔